Conto business online
QontoFinanzaVerificato
- 1.26K Recensioni
- 4,4
- Download
- 1.000.000+
- Prezzo
- Free
Screenshot
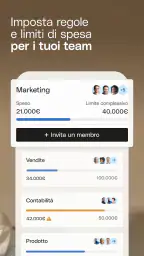
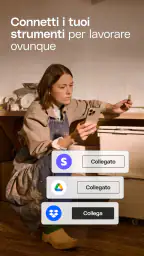
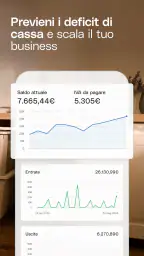
 Analisi di Appwesome
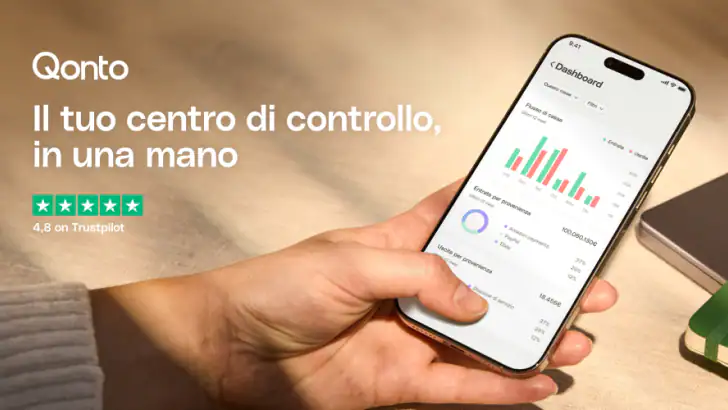
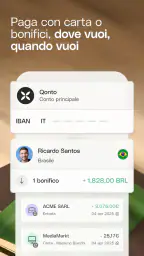
Quando ho bisogno di separare le spese di un’attività da quelle personali, la prima difficoltà non è aprire un conto: è riuscire a trasformare ogni pagamento, incasso e documento in un flusso ordinato. È proprio qui che ho trovato interessante Qonto, un’app di finanza pensata per il conto business e sviluppata da Qonto. L’ho affrontata con l’occhio di chi vuole gestire il lavoro quotidiano dallo smartphone, senza trattare il telefono come un semplice sostituto dello sportello bancario.
L’app è gratuita da scaricare e ha una valutazione media di 4,4 su 5, costruita su circa 44 mila valutazioni. Sono numeri che spiegano perché sia diventata una scelta conosciuta tra chi cerca un conto aziendale online, ma non bastano da soli a dire se sia adatta a tutti. La mia impressione è più precisa: Qonto funziona bene quando vuoi rendere leggibile il percorso del denaro, mentre convince meno se cerchi esclusivamente un conto personale o una banca tradizionale con un rapporto molto basato sulla filiale.
Dal primo pagamento al controllo delle uscite
Quando passo dal primo pagamento alla revisione delle uscite, cerco di non fermarmi al saldo: mi interessa capire quali movimenti richiedono un controllo e quali posso archiviare con tranquillità. In questa sezione guardo a come una routine breve può rendere più leggibile il conto business, soprattutto quando si alternano incassi e acquisti durante la giornata. Da lì diventa naturale considerare che cosa succede quando il ritmo di lavoro aumenta.
Il punto di partenza: smettere di mescolare lavoro e vita privata
Immagino la situazione più comune. Hai una piccola attività, lavori come professionista o coordini una società e ricevi un pagamento mentre sei fuori ufficio. Poco dopo devi acquistare un servizio, controllare una spesa o capire se un movimento appartiene davvero all’attività. Con un conto personale usato anche per il lavoro, ogni operazione finisce nello stesso elenco e la ricostruzione diventa un esercizio di memoria.
Qonto nasce per affrontare proprio questa confusione. Non la considero un’app di budgeting domestico e non la userei come semplice portafoglio digitale: il suo centro è il conto business online. Questa distinzione è importante, perché l’esperienza è pensata per chi deve dare un significato professionale ai movimenti, non soltanto vedere il saldo disponibile.
Il primo vantaggio pratico è mentale. Quando apro l’app per controllare una spesa dell’attività, non devo filtrare mentalmente supermercato, abbonamenti personali e acquisti professionali. Il conto ha un contesto preciso. Per una persona che lavora da sola questo riduce il tempo perso a fine mese; per un piccolo team rende più semplice capire quali uscite richiedono una verifica.
La configurazione deve partire dal modo in cui lavori
Non inizierei usando Qonto in modo casuale. Prima definirei le situazioni ricorrenti: incassi dei clienti, acquisti di strumenti, trasferte, pagamenti ricorrenti e spese sostenute mentre si lavora fuori sede. Questo passaggio sembra banale, ma evita di trasformare l’app in un altro elenco di movimenti da controllare senza criterio.
Altre notizie da leggere
Tutti gli articoli
 Roblox
 su mobile: una sala giochi infinita, tra scoperte e dispersione
Si entra per una partita veloce e si finisce a esplorare mondi, sfide e idee altrui. La varietà è la sua forza, ma anche il suo prezzo.
Leggi l'articolo: Roblox su mobile: una sala giochi infinita, tra scoperte e dispersione
 SHEIN-Acquisti online
SHEIN: come l’app trasforma una vetrina infinita in un vantaggio competitivo
Dietro il catalogo sterminato e gli stimoli continui, SHEIN mostra come un’app di shopping possa trasformare attenzione, dati e distribuzione in vantaggio competitivo.
Leggi l'articolo: SHEIN: come l’app trasforma una vetrina infinita in un vantaggio competitivo


La versione attuale indicata per l’app è 20260923.0 e il requisito minimo è iOS o Android 9. Per chi usa uno smartphone non recente, questo è un controllo da fare prima di organizzare il lavoro intorno all’app. Non basta che l’app sia disponibile sullo store: deve anche funzionare bene sul dispositivo che userai ogni giorno, soprattutto se sarà lo strumento principale per autorizzare o verificare operazioni.
La classificazione per età è PEGI 3, un’indicazione coerente con un’app finanziaria destinata a un pubblico generale. Questo però non significa che la gestione sia adatta a chiunque. Per usarla con attenzione servono responsabilità, controllo delle credenziali e l’abitudine a verificare ogni movimento prima di considerarlo chiuso.
Un flusso quotidiano realistico
Per capire il valore dell’app, penso a una giornata concreta. Una consulente riceve un pagamento da un cliente, acquista un biglietto per una trasferta e paga un software che usa per lavorare. La sera vuole sapere che cosa è successo senza aprire fogli di calcolo e senza cercare ricevute sparse tra email e fotografie.
Con Qonto il punto di partenza è l’elenco delle operazioni del conto business. La consulente può controllare il movimento in entrata, riconoscere le uscite e usare la descrizione dell’operazione come primo riferimento. Il vantaggio non è soltanto vedere il saldo: è avere un unico luogo da cui ricostruire la giornata finanziaria dell’attività.
Io farei questa verifica in due momenti. Durante il giorno controllerei rapidamente che un pagamento sia stato registrato correttamente. A fine giornata farei una revisione più calma, collegando ogni uscita alla sua ragione: trasferta, strumento di lavoro, acquisto per un cliente. Questo piccolo rituale è più utile del controllo continuo, perché trasforma le notifiche e i movimenti in una routine amministrativa.
Il vero punto di forza è la continuità tra operazione e controllo. Se aspetti settimane prima di ricostruire tutto, anche un’app ben organizzata può diventare soltanto un archivio di transazioni. Se invece la consulti subito dopo le attività più importanti, il conto diventa una memoria operativa dell’azienda.
Quando entrano in gioco altre persone
La gestione cambia quando il conto non serve a una sola persona. In un’attività individuale, il passaggio principale è tra te e la tua documentazione. In una piccola impresa, invece, ci sono consegne: qualcuno effettua una spesa, qualcun altro deve controllarla, e infine la contabilità deve poterla ricostruire.
Qui Qonto ha senso come punto di coordinamento, ma non elimina la necessità di regole interne. Prima di coinvolgere collaboratori o soci stabilirei chi può effettuare determinati pagamenti, chi deve controllare i movimenti e con quale frequenza si fa la verifica. L’app può rendere più visibile il flusso, ma non può sostituire una decisione aziendale su responsabilità e autorizzazioni.
Un errore comune è dare accesso senza spiegare il metodo. Se una persona paga un servizio e non lascia un contesto comprensibile, il movimento resta tecnicamente visibile ma amministrativamente ambiguo. Per questo suggerisco di concordare descrizioni coerenti e di non rimandare la raccolta della documentazione. La qualità del risultato dipende tanto dalle abitudini del team quanto dall’interfaccia.
Il passaggio alla contabilità è un altro momento delicato. Chi gestisce i conti deve poter distinguere un acquisto necessario da una spesa occasionale, un pagamento completato da uno ancora da verificare e un movimento aziendale da uno inserito per errore. Qonto può diventare la sorgente ordinata da cui partire, ma io non la considererei una sostituzione automatica del professionista che segue gli adempimenti fiscali.
Incassi, uscite e decisioni più rapide
Il conto business diventa particolarmente utile quando l’attività ha molti piccoli movimenti. Un freelance può ricevere pagamenti da clienti diversi e sostenere spese distribuite durante la settimana. Un negozio o un’agenzia può avere più persone che acquistano servizi necessari per consegnare un lavoro. In entrambi i casi, la rapidità nel trovare il movimento giusto vale quasi quanto la sua registrazione.
Io userei l’app per rispondere a domande molto concrete: il pagamento del cliente è arrivato? Una spesa è già stata contabilizzata? Il saldo consente di affrontare il prossimo impegno? Il modo migliore per sfruttarla non è aprirla per curiosità, ma collegare ogni accesso a una decisione precisa.
Questo approccio aiuta anche a evitare un’illusione frequente: confondere il saldo disponibile con il denaro realmente libero. Un’attività può avere liquidità sul conto e, allo stesso tempo, impegni imminenti, imposte o costi ricorrenti. Qonto rende più immediata la lettura del conto, ma la pianificazione resta responsabilità di chi gestisce l’impresa.
Il confronto con le alternative abituali
Rispetto a un conto personale usato per comodità, Qonto offre un contesto professionale molto più coerente. Non devi costruire da zero una separazione tra spese private e aziendali, e questo riduce gli errori quando arriva il momento di controllare la situazione. Per chi ha appena iniziato un’attività, questa chiarezza può essere più importante di funzioni spettacolari.
Rispetto a una banca tradizionale, il vantaggio percepito è la gestione digitale e immediata. Io la sceglierei se preferissi svolgere le operazioni dal telefono e se il mio lavoro non richiedesse un rapporto frequente con una filiale. La banca tradizionale può però essere più rassicurante per chi desidera assistenza faccia a faccia o ha un’organizzazione finanziaria che dipende da procedure bancarie già consolidate.
Rispetto a un’app di finanza personale, Qonto è più centrata sull’attività professionale. Non la sceglierei per controllare il budget familiare, perché quello è un problema diverso. Allo stesso modo, non la valuterei soltanto in base alla grafica: per un conto aziendale contano la chiarezza dei movimenti, la gestione delle responsabilità e la facilità con cui consegni le informazioni a chi cura l’amministrazione.
Dove il percorso si inceppa
Il primo limite è che un conto digitale richiede autonomia. Se preferisci chiamare una filiale per ogni dubbio, l’esperienza potrebbe sembrarti distante. L’app riduce passaggi fisici, ma ti chiede di essere ordinato, di controllare gli accessi e di capire che cosa stai autorizzando. Per una persona poco abituata agli strumenti finanziari online, la semplicità apparente non elimina la curva di apprendimento.
Il secondo limite riguarda le aspettative. Il fatto che un’app raccolga i movimenti in modo chiaro non significa che ogni problema amministrativo sparisca. Non sostituisce la lettura dei documenti fiscali, non decide se una spesa è corretta per la tua attività e non risolve una gestione interna disordinata. Se il team non comunica, il conto può mostrare il movimento ma non il motivo per cui è stato effettuato.
Il terzo limite è la dipendenza dal telefono e dalla connessione. Se sei spesso in luoghi dove il dispositivo è scarico, la rete è instabile o non vuoi gestire operazioni finanziarie dallo smartphone, dovresti valutare attentamente il tuo modo di lavorare. Per me la comodità digitale è un vantaggio soltanto quando si accorda con la routine reale, non quando la si deve forzare.
Presterei attenzione anche alla sicurezza pratica. Userei un blocco schermo affidabile, eviterei di lasciare il telefono sbloccato e controllerei con calma ogni richiesta prima di confermarla. Sono accorgimenti semplici, ma in un conto business l’errore di una persona può diventare un problema per tutta l’attività. La tecnologia aiuta; la prudenza resta indispensabile.
Chi dovrebbe sceglierla e chi dovrebbe evitarla
La consiglierei a freelance, microimprese e piccoli team che vogliono separare con decisione il denaro del lavoro da quello personale. È adatta soprattutto a chi lavora in mobilità, controlla spesso gli incassi e vuole ridurre il tempo speso a ricostruire le spese. Anche una persona che sta passando da un conto personale a una gestione più professionale può trovarla utile come punto di ordine.
La eviterei come scelta principale se cerchi un conto per la vita quotidiana, se non hai una reale attività professionale o se il tuo modo di lavorare dipende soprattutto dall’assistenza in filiale. La valuterei con cautela anche per organizzazioni molto complesse: prima di cambiare sistema, verificherei che il flusso di lavoro del team e della contabilità sia compatibile con la gestione digitale scelta.
Il risultato dopo una settimana di metodo
Usata con costanza, Qonto può cambiare soprattutto il momento in cui prendi le decisioni. Invece di arrivare a fine mese con una cartella piena di movimenti da interpretare, puoi controllare più spesso ciò che è accaduto e intervenire prima che una dimenticanza diventi un problema. Il risultato non è automaticamente una contabilità perfetta, ma una base più leggibile per lavorare.
Mi piace l’idea di usarla come una scrivania finanziaria sempre disponibile: non una soluzione magica, ma un luogo in cui il conto dell’attività resta separato, consultabile e più facile da passare a chi deve occuparsi della parte amministrativa. Il fatto che abbia superato il milione di installazioni mostra una diffusione significativa, mentre le circa 1.300 recensioni scritte offrono un ulteriore segnale del fatto che molti utenti hanno sentito il bisogno di raccontare la propria esperienza.
La mia opinione finale è positiva, con una condizione chiara: devi voler lavorare in modo digitale e accettare di costruire una routine. Qonto non serve soltanto a vedere quanti soldi ci sono; dà valore al percorso che porta da un incasso o da una spesa a una decisione aziendale. Se questo è il problema che vuoi risolvere, la considero una scelta convincente e concreta. Se invece cerchi la familiarità della banca tradizionale o un’app per le finanze personali, sceglierei un’alternativa più vicina a quelle esigenze.
Per me il suo pregio più concreto resta questo: quando una giornata di lavoro finisce, non devi affidarti soltanto alla memoria per capire che cosa è successo al denaro dell’attività. Puoi ripercorrere il flusso, individuare il punto in cui serve una verifica e consegnare informazioni più ordinate alla persona successiva. È un risultato semplice, ma nella gestione quotidiana di un’impresa può fare una differenza reale.
In evidenza
- Apertura del conto completamente online e senza appuntamenti in filiale.
- Gestione separata delle finanze aziendali rispetto al conto personale.
- Accesso immediato da smartphone per controllare saldo e movimenti.
- Strumenti utili per organizzare incassi
- pagamenti e spese dell’attività.
- Notifiche delle transazioni per monitorare rapidamente ogni operazione.
Limitazioni
- Alcune funzioni possono richiedere piani a pagamento o costi aggiuntivi.
- L’assistenza digitale potrebbe non essere sufficiente per esigenze complesse.
- La disponibilità dei servizi varia in base al Paese e alla forma societaria.
- Potrebbero esserci limiti su bonifici
- prelievi o operazioni internazionali.
- Non sostituisce sempre un conto tradizionale per finanziamenti e servizi avanzati.
Domande frequenti
01Che cos’è Conto business online e a chi è rivolto?
Conto business online è una soluzione digitale pensata per professionisti, lavoratori autonomi, ditte individuali e piccole imprese che desiderano gestire le proprie operazioni finanziarie tramite smartphone o computer. Prima di scaricarlo, è importante verificare che il servizio sia disponibile per la propria forma giuridica, il Paese di residenza e il tipo di attività svolta, perché requisiti e funzionalità possono variare in base al profilo dell’utente.
02Quali documenti servono per aprire un conto business online?
Durante la registrazione viene generalmente richiesto di fornire dati personali e aziendali, un documento d’identità valido, il codice fiscale o la partita IVA e, in alcuni casi, informazioni sull’attività, sulla sede legale e sui titolari effettivi. La verifica può includere un controllo dell’identità tramite fotocamera o video. Preparare in anticipo documenti leggibili può rendere la procedura più rapida.
03Quanto costa utilizzare Conto business online?
I costi dipendono dal piano scelto e dai servizi inclusi. Prima di procedere con l’attivazione è consigliabile controllare il canone mensile, le commissioni sui bonifici, i prelievi, i pagamenti con carta, i cambi valuta e gli eventuali costi per servizi aggiuntivi. Alcune offerte possono prevedere un piano gratuito con limiti operativi, mentre altre richiedono un abbonamento per funzioni più avanzate.
04È possibile gestire incassi, pagamenti e fatture dall’app?
Le piattaforme per conti business online permettono generalmente di effettuare bonifici, controllare il saldo, consultare i movimenti e gestire carte aziendali direttamente dall’applicazione. A seconda del servizio, possono essere disponibili anche strumenti per incassi, pagamenti ricorrenti, collegamento con software contabili e gestione delle fatture. È comunque opportuno verificare quali funzioni siano realmente incluse nel proprio piano.
05Conto business online è sicuro per le operazioni aziendali?
La sicurezza dipende dalle tecnologie adottate dal fornitore e dalle abitudini dell’utente. Prima del download, controlla la presenza di autenticazione a più fattori, notifiche per le transazioni, blocco della carta, accesso biometrico e assistenza in caso di operazioni sospette. Non condividere mai password o codici di conferma e scarica l’app esclusivamente dagli store ufficiali Android o iOS per ridurre i rischi.
Conto business online in altre lingue
